Domain granulosazelltumor.de kaufen?
Wir ziehen mit dem Projekt
granulosazelltumor.de um.
Sind Sie am Kauf der Domain
granulosazelltumor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain granulosazelltumor.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
Ähnliche Suchbegriffe für Gewerbesteuer Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer Gewerbesteuer:
-
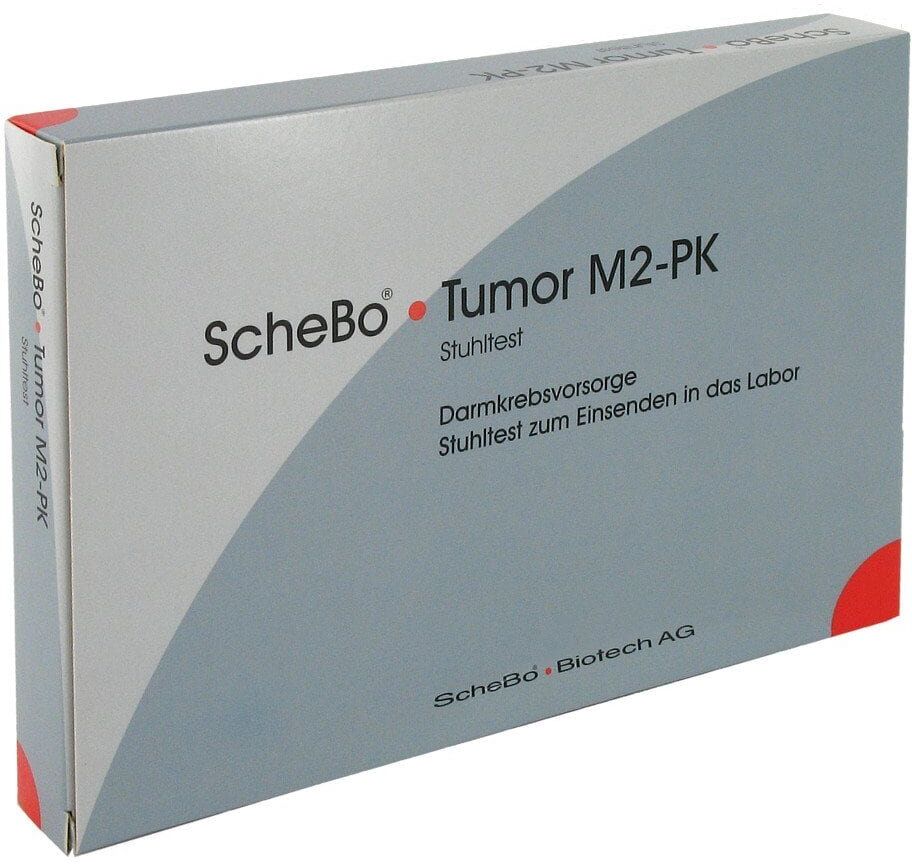
Schebo Tumor M2-Pk Darmkrebsvorsorge Test 1 StDarmkrebsvorsorge - Stuhltest zum Einsenden in das Labor. Tumor M2 - PK im Stuhl hilft bereits fruehzeitig hochsensitiv Darmkrebsgeschehen zu erkennen. Inhalt: Tumor M2 - PK Quick - Prep Roehrchen, Rueckgabebeutel, Stuhlfaenger, Gebrauchsanweisung.29,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
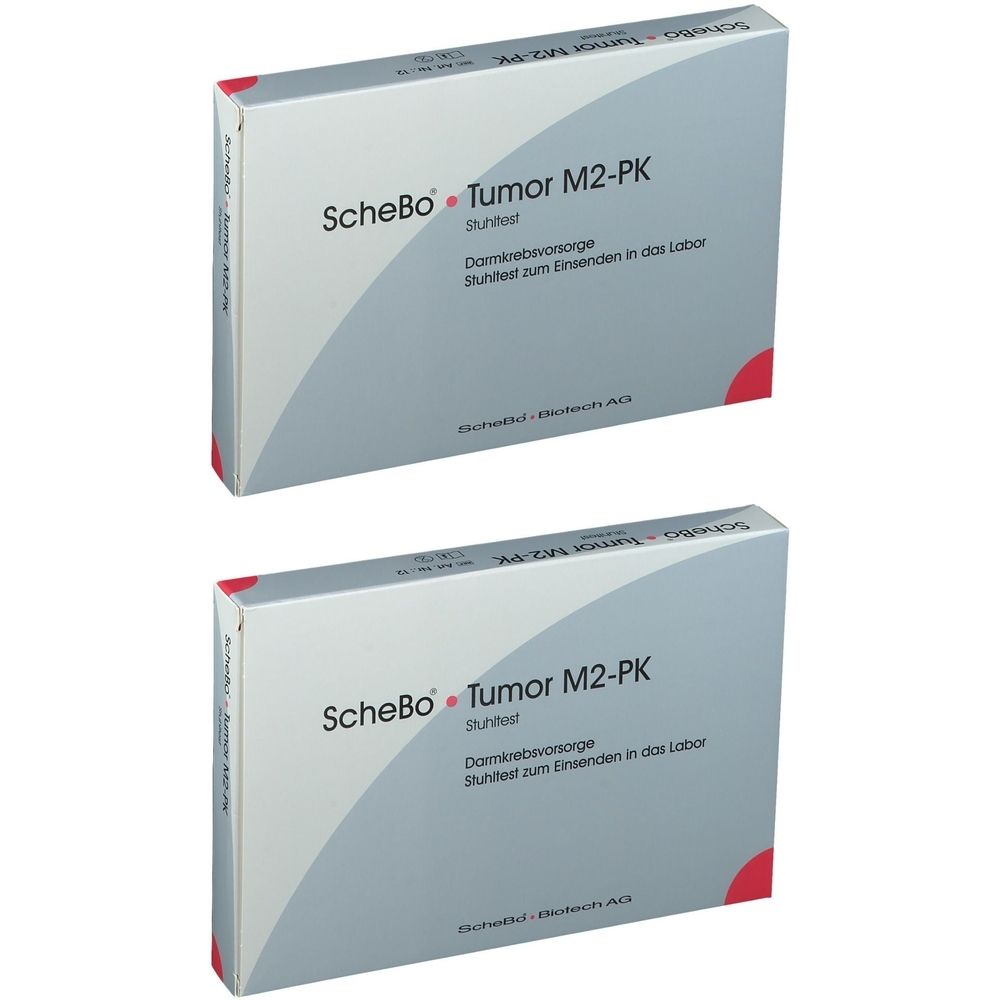
Schebo Tumor M2-Pk Darmkrebsvorsorge Test 2x 2x1 StSet enthält2x Schebo Tumor M2-pk Test 1 StDarmkrebsvorsorge - Stuhltest zum Einsenden in das Labor. Tumor M2 - PK im Stuhl hilft bereits fruehzeitig hochsensitiv Darmkrebsgeschehen zu erkennen. Inhalt: Tumor M2 - PK Quick - Prep Roehrchen, Rueckgabebeutel, Stuhlfaenger, Gebrauchsanweisung.56,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **


Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer Gewerbesteuer:
-
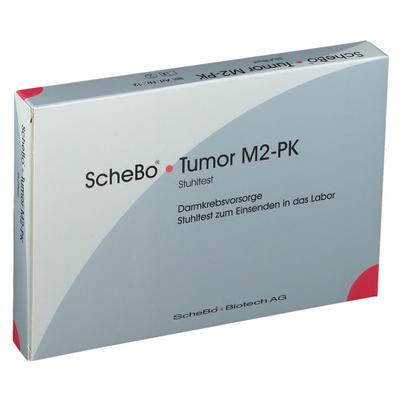
Schebo Tumor Test M2-pk DarmkrebsvorsorgeAnwendungsgebiet von Schebo Tumor Test M2-pk DarmkrebsvorsorgeDarmkrebsvorsorge. Stuhltest zum Einsenden in das Labor. Die Testauswertung erfolgt in einem professionellen Labor. Die entnommene Probe muss innerhalb von 48 Stunden dort eintreffen. Daher muss das Röhrchen gleich nach der Probegewinnung abgeschickt werden. Wirkstoffe / Inhaltsstoffe / ZutatenInhalt: Tumor M2-PK Quick-Prep-Röhrchen, Rückgabebeutel mit Rückumschlag, Stuhlfänger, GebrauchsanweisungDosierungAnwendung von Schebo Tumor Test M2-pk Darmkrebsvorsorge: Zur Durchführung lesen Sie bitte ausführlich die Gebrauchsanweisung. Schebo Tumor Test M2-pk Darmkrebsvorsorge können in Ihrer Versandapotheke www.juvalis.de erworben werden.23,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schebo Tumor M2-Pk Darmkrebsvorsorge 1 STProdukteigenschaften: ScheBo M2-PK Stuhltest Apothekentest zur Darmkrebsvorsorge zum Einsenden in das Labor. Bei dem Produkt handelt es sich um ein Medizinprodukt. Bitte lesen Sie die Hinweise in der Packungsbeilage sorgfältig durch und machen sich vor der Nutzung ausreichend mit den Funktionen und der Verwendung vertraut. Produktbeschreibung: In der Apotheke steht mit dem ScheBo o M2-PK Stuhltest ein innovativer Test zur Früherkennung von Darmpolypen oder Darmkrebs zur Verfügung. Dieser Test misst kein Blut im Stuhl, sondern das Enzym M2-PK. Als Probenmaterial reicht eine winzige Stuhlprobe. Die M2-PK ist ein moderner Enzym-Biomarker und wurde als das Schlüsselenzym bei Polypen und Darmtumoren identifiziert. Das Enzym M2-PK ist gänzlich unabhängig vom Vorhandensein von Blut-im-Stuhl. M2-PK ist spezifisch für die veränderte Stoffwechselaktivität von Zellen (direktes Verfahren). Auch nicht blutende Polypen und Darmtumoren werden erfasst, da die M2-PK unabhängig von Blut ist. Der ScheBo M2-PK Stuhltest ist ein qualitativer Schnelltest, der hochspezifisch das Enzym M2-PK erkennt. Für den Nachweis mittels ScheBo M2-PK in Stuhlproben gilt, daß eine winzige Stuhlprobe ausreicht. Die Vorteile des Apothekentests ScheBo M2-PK sind: hohe Sensitivität hohe Spezifität unabhängig von okkultem Blut blutende und nicht blutende Darmpolypen, speziell solche >1cm, werden erfasst blutende und nicht blutende Darmtumoren werden entdeckt keine Empfindlichkeit gegenüber Nahrungsmitteln keine spezielle Diät erforderlich keine falschen Ergebnisse durch Hämorrhoiden oder andere Blutungen im Darm eine einzige erbsengroße Stuhlprobe genügt erhältlich in der Apotheke Der Test mit der Pharmazentralnummer (PZN) 100 5703 ist in jeder Apotheke ausschließlich in Deutschland erhältlich. Mit dem Kaufpreis sind auch die Laborkosten bezahlt an weiteren Kosten fällt nur das Porto für einen Großbrief zur Einsendung der Stuhlprobe in das Labor an. Weitere Informationen erhalten Sie auch auf https://darmkrebstest.de Quelle: www.schebo.de Stand: 09/202423,94 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Schebo Tumor M2-Pk Darmkrebsvorsorge Test 1 StDarmkrebsvorsorge - Stuhltest zum Einsenden in das Labor. Tumor M2 - PK im Stuhl hilft bereits fruehzeitig hochsensitiv Darmkrebsgeschehen zu erkennen. Inhalt: Tumor M2 - PK Quick - Prep Roehrchen, Rueckgabebeutel, Stuhlfaenger, Gebrauchsanweisung.29,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
Ähnliche Suchbegriffe für Gewerbesteuer Gewerbesteuer
-
Schebo Tumor M2-Pk Darmkrebsvorsorge Test 2x 2x1 StSet enthält2x Schebo Tumor M2-pk Test 1 StDarmkrebsvorsorge - Stuhltest zum Einsenden in das Labor. Tumor M2 - PK im Stuhl hilft bereits fruehzeitig hochsensitiv Darmkrebsgeschehen zu erkennen. Inhalt: Tumor M2 - PK Quick - Prep Roehrchen, Rueckgabebeutel, Stuhlfaenger, Gebrauchsanweisung.56,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schebo Tumor M2-Pk Darmkrebsvorsorge Test 1 StDarmkrebsvorsorge - Stuhltest zum Einsenden in das Labor. Tumor M2 - PK im Stuhl hilft bereits fruehzeitig hochsensitiv Darmkrebsgeschehen zu erkennen. Inhalt: Tumor M2 - PK Quick - Prep Roehrchen, Rueckgabebeutel, Stuhlfaenger, Gebrauchsanweisung.29,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Gewerbesteuer Gewinnmindernd?
Die Gewerbesteuer ist grundsätzlich nicht gewinnmindernd, da sie als Betriebsausgabe steuerlich nicht abzugsfähig ist. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben und mindert somit den zu versteuernden Gewinn. Die Gewerbesteuer ist eine Gemeindesteuer, die von den Kommunen erhoben wird und somit nicht direkt mit der Einkommensteuer verrechnet werden kann. Allerdings können Unternehmen die Gewerbesteuer als Betriebsausgabe in ihrer Gewinnermittlung berücksichtigen, was indirekt zu einer Minderung des zu versteuernden Gewinns führt. Insgesamt ist die Gewerbesteuer also ein Kostenfaktor für Unternehmen, der den Gewinn indirekt beeinflusst. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Wie hoch Gewerbesteuer Kleinunternehmer?
Die Höhe der Gewerbesteuer für Kleinunternehmer hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn des Unternehmens, dem Standort und der Gewerbesteuerhebesatz der jeweiligen Gemeinde. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein, wenn ihr Gewinn unterhalb eines bestimmten Freibetrags liegt. Es ist daher ratsam, sich mit einem Steuerberater oder dem örtlichen Finanzamt in Verbindung zu setzen, um die genaue Höhe der Gewerbesteuer für Kleinunternehmer zu ermitteln. Letztendlich kann die Höhe der Gewerbesteuer individuell sehr unterschiedlich ausfallen und sollte daher im Einzelfall geprüft werden. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.